Aprender a investir nos Títulos do Tesouro, é um grande segredo para melhorar a rentabilidade de seus investimentos e também para planejar a sua Aposentadoria.
Os Títulos no Tesouro, são os investimentos que geram a maior rentabilidade possível nas aplicações de Renda Fixa.
Resolvi escrever este artigo, pois, recebo muitos e-mails com dúvidas sobre o Tesouro, e vejo muita gente investir de forma errada, escolhendo os títulos pouco adequados ás suas necessidades.
Talvez, porque existe muito pouca literatura sobre o assunto, pouca gente entende e quem entende não gosta ou tem paciência de explicar.
Espero que gostem, e em caso de dúvidas – e elas virão, entrem em contato
O que é o Tesouro Direto e os Títulos do Tesouro?
Tesouro Direto é o nome do programa de venda de Títulos de Dívida Pública diretamente ao investidor.
Você deve estar acostumado com a Poupança ou o CDB, onde você empresta para um Banco e recebe os juros.
No Tesouro, você empresta o dinheiro diretamente para o Governo – Tesouro Nacional, e como no CDB ou na Poupança, recebe os juros pelo empréstimo.
O Governo utiliza este mecanismo para captar recursos para financiar a “máquina pública” bem como para captar moeda estrangeira ou enxugar o dinheiro da Economia.
Agora vamos a prática!
Para aqueles que preferem aprender por video, segue o link para o Youtube.
Tesouro Direto – Aprenda Tudo
Saiba em detalhes o funcionamento dos Títulos do Tesouro, na palestra mais completa encontrada no Youtube.
Como Investir nos Títulos
Para investir nos Títulos você deve cadastrar-se em uma Corretora ou Banco que faça parte do programa.
Após se cadastrar em uma instituição habilitada, você receberá uma senha de acesso e ai é só entrar no site do Tesouro Direto e começar a comprar!
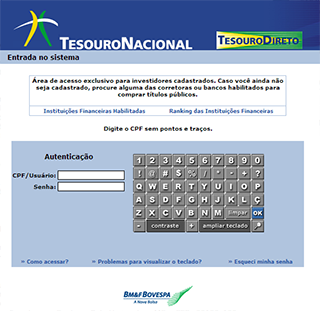
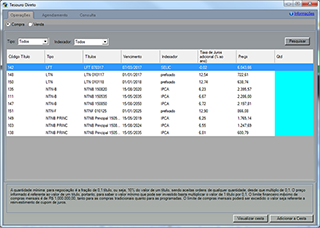
Seu dinheiro deverá ser depositado em uma dessas instituições Financeiras, para que você consiga efetuar a compra dos títulos mesmo internamente no site do Tesouro.
A compra é feita com poucos cliques! Não vou me estender neste assunto pois precisamos mesmo é entender como funcionam os títulos.
Custos: Taxas e Impostos
Taxas
Normalmente o custo para o investidor é uma taxa de administração cobrada ao ano.
Esta taxa varia entre 0% e 0,5% ao ano.
Aqui no portal trabalhamos com a XP Investimentos, pois além do ótimo atendimento a empresa possui um sistema excelente para acompanhamento dos investimentos, uma taxa de somente 0,1% ao ano e é um Agente Integrado do Tesouro Direto
Veja as taxas cobradas por todas as Instituições Financeiras.
Imposto de Renda
O imposto funciona como o Imposto para investimentos em Renda Fixa, e é tributado sobre o lucro, você vai entender melhor nos nossos exemplos de compras de títulos:
- Resgate em menos de 6 meses – 22,5% sobre o lucro
- Resgate entre 6 meses e 1 ano – 20% sobre o lucro
- Resgate entre 1 ano e 2 anos – 17,5% sobre o lucro
- Resgate em mais de 2 anos – 15 sobre o lucro

Como Funciona o Tesouro Direto e os Títulos do Tesouro?
Vou dividir os títulos neste tutorial conforme o seu comportamento, em 3 tipos:
- Pré-Fixados: LTN e NTN-F
- Pós-Fixados: LFT
- Pré – Fixados + Inflação: NTN-B
Sendo que entre essas categorias eles podem ser divididos em:
- Títulos com Juros pagos Semestralmente e Investimento no Final – Chamados “Bônus Semestral”
- Títulos com Juros e Investimento no Vencimento – Chamados “Principal”
Vamos começar falando do mais simples.
Quer ajuda para Investir no Tesouro Direto? Clique Aqui e entre em Contato!
LFT – Tesouro SELIC | Títulos do Tesouro Pós-Fixados
Eles são os títulos mais simples porque funcionam assim como a Poupança ou o CDB.
Enquanto escrevo este artigo o único título deste tipo existente são as LFT (Letra Financeira do Tesouro).
O nome da LFT que está a venda hoje é LFT 030517, ou seja, uma LFT que vence em 030517.
Isso não quer dizer que você só recebe seu dinheiro em 03/05/17, você pode vender a qualquer momento, mas haverá um deságio como mostrado na figura abaixo que hoje é de 0,02%.
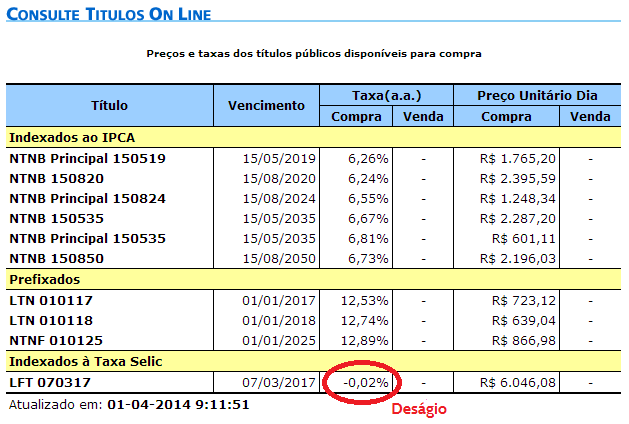
Na imagem acima você vai ver também o preço do título: R$ 6.046,08. Mas este não é o investimento mínimo possível!
É possível comprar 0,1 de qualquer título sem nenhuma desvantagem, sendo assim a compra mínima para este título é de R$ 604,60.
Rentabilidade
A rentabilidade vai depender da taxa SELIC que é a taxa de juros básica da Economia.
Você vai notar que o Preço Unitário, vai subindo diáriamente conforme a SELIC Diária, que você pode encontrar neste link: http://www.bcb.gov.br/htms/selic/selicdia.asp, basta multiplicar o capital investido pelo fator multiplicador.
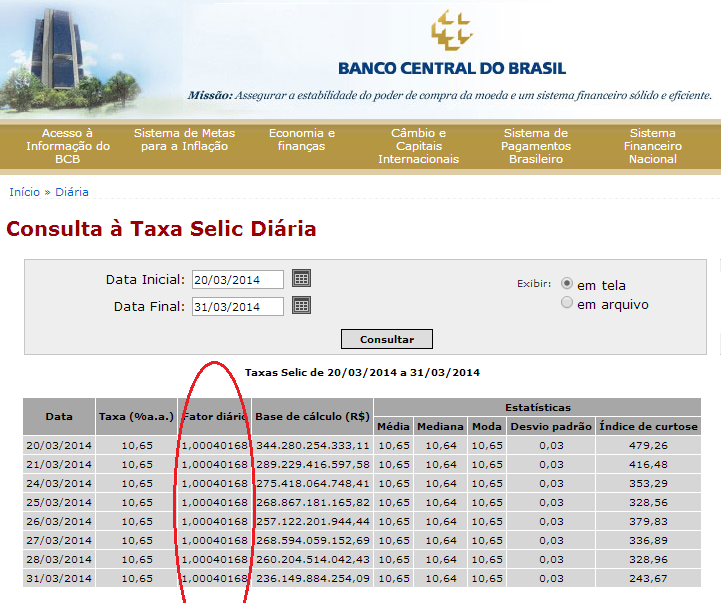 O histórico do preço desta LFT diáriamente é assim:
Dia 25/03/2014 – Preço = R$ 6.033,95
Dia 26/03/2014 – Preço = R$ 6.033,95 x 1,00040168 = R$ 6.036,38
Dia 27/03/2014 – Preço = R$ 6.036,38 x 1,00040168 = R$ 6.038,80
Dia 28/03/2014 – Preço = R$ 6.038,80 x 1,00040168 = R$ 6.041,23
Dia 31/03/2014 – Preço = R$ 6.041,23 x 1,00040168 = R$ 6.043,38
Dia 01/04/2014 – Preço = R$ 6.043,38 x 1,00040168 = R$ 6.046,08
Na figura acima, você vê que a taxa SELIC está fixa, mas ela não é.
O Governo define esta taxa de juros para acelerar ou frear a economia – quanto mais baixa mais acelerada a economia.
Porém, quando a infraestrutura não comporta esse crescimento, essa aceleração gera inflação, ai o governo precisa subir a taxa para frear o consumo! Mas isso é assunto para outras conversas.
Resumindo esta taxa varia, e você pode ver isso na tabela abaixo, ou diretamente no site do Banco Central!
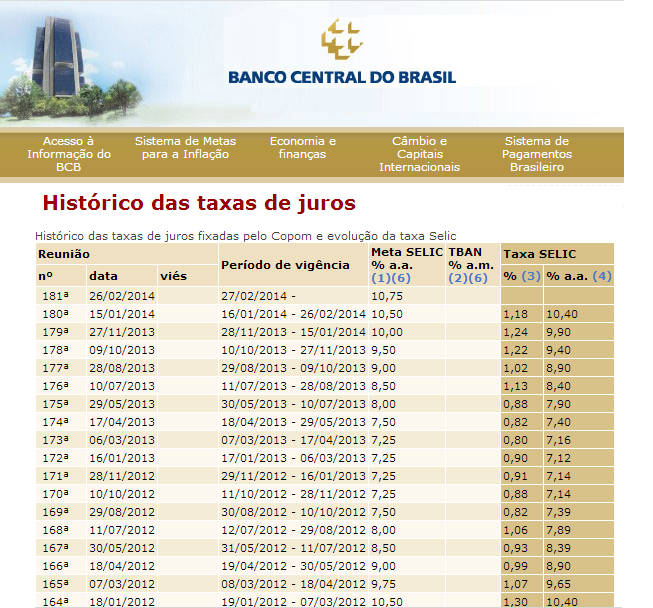
Por isso, podemos dizer que sua renda não é “fixa” e sim “prevista”! Se o governo não mudar a taxa SELIC você já sabe quanto vai receber!
A mesma coisa acontece com o CDB e com a Poupança, mas pouca gente sabe disso!
Quando investir em LFT ou Títulos Pós Fixados?
Quando a tendência da Taxa SELIC é subir, isso porque você vai ganhar mais do que a taxa da data em que você aplicou!
Obviamente esta taxa pode ser menor que a pensada no principio caso a SELIC caia!
Neste início de 2015, é nas LFT que estou apostando, pois acredito que o Governo seguirá subindo os juros, mesmo que lentamente! Ao primeiro sinal de mudança na política mudaremos para os Pré-Fixados ou Pré+Inflação.
Este é um bom ponto para introduzir você ao gráficos de fluxo de caixa, que facilitarão bastante nosso entendimento!
Quer ajuda para Investir no Tesouro Direto? Clique Aqui e entre em Contato!
LTN – Tesouro Prefixado
Agora sim, com os Títulos Pré-Fixados você vai receber exatamente o que está sendo anunciado no dia em que você comprar o títulos.
Mas calme! Para isso acontecer você deverá ficar o título até o vencimento!
E isso vai fazer toda a diferença, pois no curto prazo as alterações na taxa de juros vão mexer muito com o – guarde bem esta expressão – “Valor de Mercado de seu Título”.
Enquanto escrevo este artigo existem dois Títulos Pré-Fixados: As LTN – Letras do Tesouro Nacional e as NTN-F – Notas do Tesouro Nacional.
A diferença entre elas é sobre como são pagos os juros, e vou explicar isso mais detalhadamente durante o artigo.
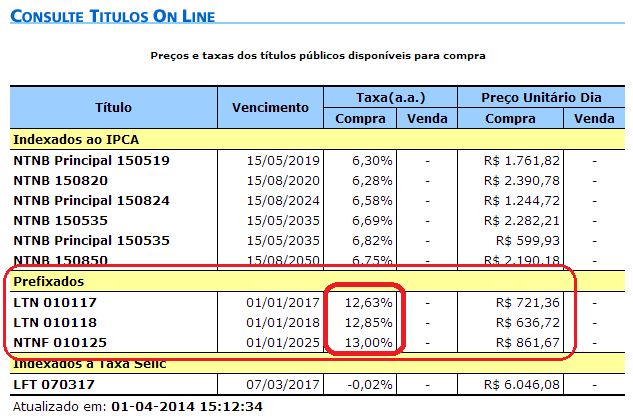
A nomenclatura é como a das LFT, por exemplo a LTN 010117 é uma LTN que vence no dia 01/01/2017. Veja os Títulos Pré-Fixados no quadro abaixo.
Rentabilidade dos Títulos
Os conceitos que vou lhe apresentar são muito importantes para que você entenda o comportamento deste tipo de título.
Muitos investidores olhando para as altas taxas dos títulos, por exemplo 12,85% para a LTN 010118. Contra 6% da poupança!
Compram estes títulos e não entendem ao ver no final do primeiro ano uma rentabilidade de apenas 5% ou 6%.
Isso acontece, pois, a taxa é fixa – Você vai receber os 12,85% no vencimento: 01/01/2017. Mas a forma que essa rentabilidade vai ser entregue, não é fixa!
LTN
Vamos começar com as LTN pois são mais simples que as NTN-F.
Pois o fluxo de pagamentos das LTN é mais simples: Você compra o título e recebe o valor investido mais os juros no final. Já nas NTN-F você recebe os juros semestralmente e o principal investido de volta no final.
Primeiro vou ensiná-lo a compreendes a dinâmica dos preços dos títulos pré-fixados, que vai servir para os dois tipos de títulos.
Calculando: Valor de Mercado x Taxa de Juros
Todos os Títulos Pré-Fixados, terão o valor de R$ 1.000,00 no vencimento.
Isso quer dizer que se hoje (01/04/2014),você comprar a LTN 010118 por R$ 636,72 vai receber R$ 1.000,00 no dia 01/01/2018.
Partindo disso vamos fazer um cálculo simplificado com uma LTN imaginária que vença em exatos 3 anos e que pague 10% ao ano, qual seria o preço dela hoje?
Como sabemos que daqui a 3 anos ele vai valer R$ 1.000,00 só precisamos ir descontando 10% do título de maneira composta para cada ano!
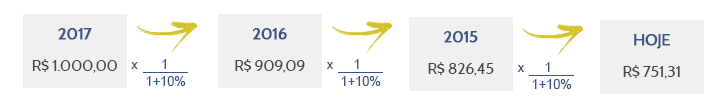
E se o mesmo título imaginária paga-se 12% ao ano ao invés de 10%? Faremos a mesma lógica!
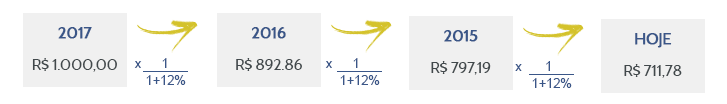
Note que, quanto maior a taxa de juros, mais barato é o preço de um título pré-fixado. E isso faz sentido, já que todos vão ter o mesmo valor no dia do vencimento – R$ 1.000,00.
Agora imagine que você compre o título que paga 10% ao ano por R$ 751,31 e um dia após a sua compra, o governo sobe a taxa SELIC para 12%, o que vai acontecer com o seu título?
Ele vai cair de preço e vai passar a valer R$ 711,78. Já que os novos compradores do mesmo título, terão de ganhar 12% ao ano para se cumprir a nossa lógica! E a sua situação vai ficar como a do gráfico.

É por isso que eu só indico a compra de Títulos Pré-Fixados, se o investidor aceita levar o título até o dia do vencimento, ou se não há sinais de elevação da taxa de juros no horizonte.
Exemplo Real:
Para fazer o cálculo de uma LTN real como a LTN 010117 que está pagando 12,63% – você teria de usar a seguinte formula:
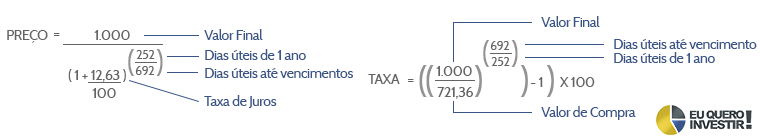
O resultado do cálculo a esquerda é R$ 721,36 e do da direita é 12,63. Mas não se preocupe, você não vai precisar ficar fazendo essas contas, você pode baixar a nossa planilha.
O que espero que tenha sido entendido é que você só recebe a taxa combinada em uma LTN, se você levar o título até o vencimento, se você resolver sacar antes do vencimento, vai receber menos em caso de altas na taxa SELIC, ou ainda mais em caso de quedas na Taxa SELIC!
Diagrama de Fluxo de Caixa
Neste ponto, acho que já posso mostrar para você o Diagrama de Fluxo de Caixa.
O nome é feio, mas você vai vê-lo em todas outras literaturas e ele auxilia-nos a ver e entender as entradas e saídas de dinheiro no seu Bolso.
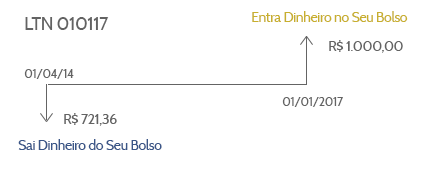
No caso acima ele é simples. Você paga R$ 721,36 pelo título – seta para baixo. E no fim do prazo recebe R$ 1.000,00 – seta para cima.
Este recurso visual vai ser importante para você entender as NTN-F que vou explicar agora.
NTN-F
As NTN-F funcionam como as LTN, você compra o título por um preço ( R$ 861,67 – veja na imagem lá em cima )e recebe R$ 1.000,00 no vencimento.
Mas além disso estes títulos pagam semestralmente R$ 48,81. O que representa uma taxa anual de 10%, que convertida para taxa semestral fica em 4,88% = (1,10^(1/2))-1.
Veja como funcionarão os pagamentos para quem comprar esta NTN-F durante os próximos anos! Você paga hoje R$ 861,67 pelo título, recebe R$ 48,81 mensalmente pelo título e no final em 01/01/2025 receberá o juros do semestre R$ 48,81 mais o “valor de face” de R$ 1.000,00.
O pagamento semestral será sempre de R$ 48,81. Não importa a variação da taxa de juros!
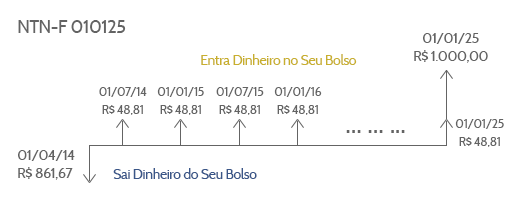
O Exercício para chegar ao preço do ativo é o mesmo que fizemos com o pagamento das LTN, porém agora teremos que fazer com cada uma das parcelas de 48,81 e também para a parcela final de R$ 1.000,00
Resumi a planilha, mas você tem que fazer para todos os 22 pagamentos de R$ 48,81 e mais o pagamento final de R$ 1.000,00.

Aqui os cálculos são um pouco mais complexos, mas da mesma forma que as LTN, se os juros subirem 1% ou 2%…você vai “Trazer a Valor Presente” não pelos 13% ao ano ( 6,3% no semestre) mas por 14% ou 15% ao ano, e portanto o Valor de Mercado, ou Valor Presente do título vai cair!
Mais informações sobre os Cálculos no PDF do site do Tesouro Nacional
Quer ajuda para Investir no Tesouro Direto? Clique Aqui e entre em Contato!
NTN-B Tesouro IPCA+ | Títulos do Tesouro, Pré-Fixados + Inflação
Este tipo de título é representado pelas NTN-B – Notas do Tesouro Nacional – tipo B.
Estes títulos tem uma parte Pré-Fixada e outra que depende de um índice de inflação, nos dias atuais só existem títulos atrelados ao IPCA.
Existem dois tipos de NTN-B:
1 – Aquelas que pagam o investimento e os juros no vencimento. Você vai ver na tabela que estas tem a palavra “Principal” no nome.
2 – Aquelas que pagam juros semestrais e o capital corrigido pela inflação no final.

NTN-B Principal
As NTN-B Principal funcionam de forma muito parecida com as LTN, porém a taxa não é 100% fixa.
O Valor de Face do título não é no futuro, como eram as LTN ( que valiam R$ 1.000,00 no vencimento), mas sim no passado, tomando como referência o valor de R$ 1.000,00 em 15/07/2000.
Este valor chamado de VNA é atualizado com o IPCA, ou seja, os R$ 1.000,00 são corrigidos pelo IPCA, e pode ser consultado neste link: http://www.anbima.com.br/vna/vna.asp, que vai leva-lo a uma página como a seguinte:
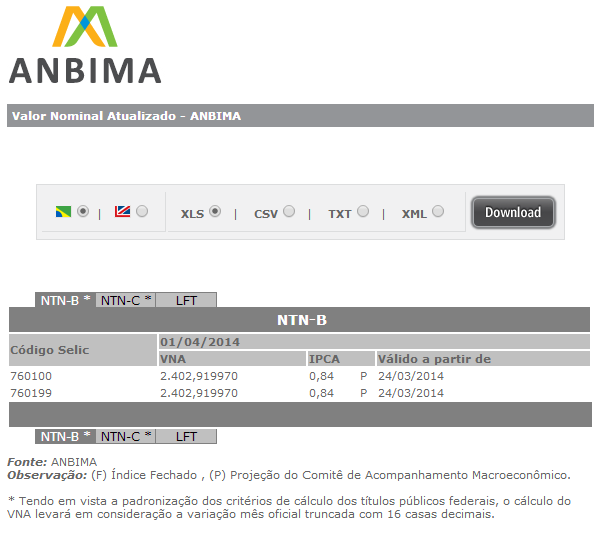
No dia de hoje o VNA para as NTN-B é de 2.402,92. É o VNA que você vai receber no dia do vencimento. Veja que o VNA não é fixo, ele vai crescendo junto com o IPCA.
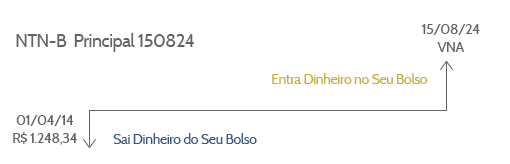
Para chegar no preço do título hoje, você aplica o mesmo calculo feito para saber o preço da LTN, mas ao invés de usar o valor de face R$ 1.000,00 como nas LTN, você vai usar o VNA.
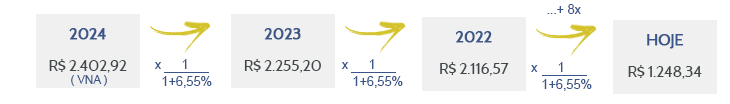
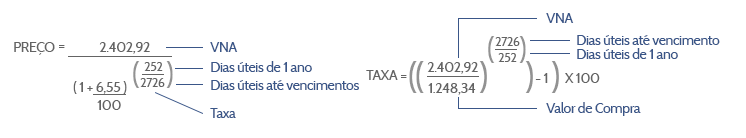
Lembre-se de não investir em títulos pré quando a tendência da taxa de juros é subir!
Lá no inicio deste tutorial, explicamos que se você compra um título pré-fixado, pode ver seu título desvalorizar no curto prazo.
Se você está interessado em carregar o título até o vencimento, você não terá problemas já que qualquer oscilação no curto prazo será compensada até o vencimento!
Investir no Tesouro Direto, exige planejamento!
NTN-B ( pagamentos Semestrais )
As NTN-B funcionam como as NTN-F, porém como no caso acima, o valor utilizado para calcular o preço atual não é o Valor de Face R$ 1.000,00 ( NTN-F), e sim o VNA.
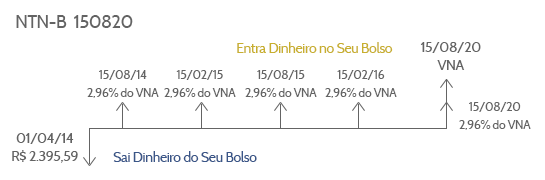
Além disso as NTN-B pagam uma taxa de 6% ao ano de juros semestrais, ou seja, 2,96% ao semestre (juros compostos).
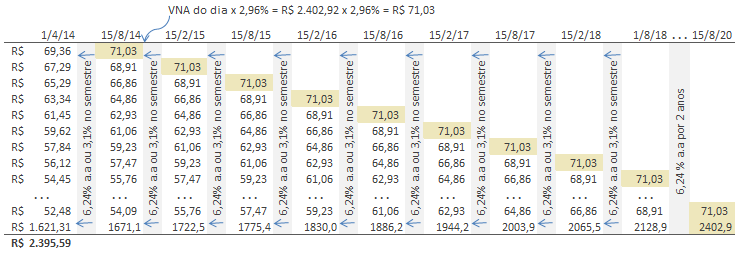
Com o VNA de hoje – 2.402,92, o pagamento semestral das NTN-B (2,96%) é de R$ 71,03.
O Diagrama de Fluxo de Caixa das NTN-B é assim:
E o método de cálculo é o mesmo das NTN-F. Você terá de trazer a valor presente as “semestralidades” que hoje estão em R$ 71,03% a taxa de juros acordada ( hoje em 6,24%) por exemplo para a NTN-B 150820.
Quando investir em NTN-B?
Este tipo de título é muito interessante para quem quer viver de renda!
Isso porque você ganhará 6% ao ano sobre o seu capital, sendo que essa renda vai ser corrigida pela inflação!
Ou seja, seu dinheiro ficará protegido ao longo dos anos da corrosão da inflação e ainda vai gerar uma boa renda.
Para quem quer operar em prazos mais curtos, sugiro estes títulos somente quando a taxa de juros está em tendência de baixa.
Pois isso faz o Valor Presente das NTN-B disparar e gera ganhos incríveis a curto prazo.
Experimente fazer os cálculos, baixando a taxa de juros…você vai entender o que estou dizendo.
Resumindo
Seu investimento em títulos do Tesouro Direto depende de algumas perguntas serem respondidas.
Já que em cada caso existe um tipo de título mais indicado para a compra!
- Você vai levar o título até o Final?
- Se Não:
- A SELIC está em trajetória de alta?
- Se Sim : Compre LFT
- Se Não : Compre LTN, NTN-B Principal
- Se SIM:
- A inflação parece estar em alta?
- Se Sim:
- Você precisa de uma Renda Mensal?
- Se Não : Compre NTN-B Principal
- Se Sim : Compre NTN-B
- Se Não:
- Você precisa de uma Renda Mensal?
- Se Não : Compre LTN
- Se Sim : Compre NTN-F