Rendimento da Poupança
e simulador de juros
Entenda porque não investir na Poupança
–
Para você que já sabe tudo sobre a Poupança
Rendimento da Poupança hoje?
Poupança hoje ():
% ao ano
% ao mês
Acumule a Poupança entre Datas
Data Inicial: *nossa base começa em 01/08/1994 Data Final: Este é o último dia de nossa base
Seu investimento seria multiplicado por: Ou seja, você teria um ganho de %
 A poupança é a forma de investimento mais popular do Brasil. Sempre que sobra um dinheiro na mão do Brasileiro ele investe na poupança, isso acontece principalmente devido a propaganda feita durante muitos anos em cima do produto pela Caixa Econômica.
A Caixa é o maior incentivador deste tipo de investimento, justamente porque 65% do dinheiro investidos pelos Brasileiros na poupança devem ser destinados aos Financiamentos Imobiliários, sendo a Caixa Econômica o principal financiador imobiliário do País.
Em agosto de 2012, o Brasil somou mais de R$ 465 bilhões depositados em cadernetas de poupança. Já os depósitos na poupança de janeiro a agosto de 2012 superaram os saques em R$ 27,2 bilhões, recorde da série histórica do Banco Central iniciada em 1995.
Mas será que o Rendimento da Poupança é vantajoso, para o investidor?
Neste Artigo você vai ler:
1 – Qual a Rentabilidade da Poupança?
2 – As Regras para a Poupança ( Nova x Velha )
3 – Quando Investir em Poupança?
4 – Comparando a Poupança com outros Investimentos: LCI, LCA, CDB, Fundos DI
5 – Vantagens e Desvantagens
Depois deste artigo sugiro a leitura do artigo: Investir em Poupança ou CDB e LCI?
Você tem dúvidas sobre investimentos, clique aqui e deixe sua pergunta!
• Qual é a Rentabilidade da Poupança?
Existem dois tipos de poupança e para cada uma teremos regras diferentes. Estes tipos de poupança dependem do valor da Taxa Selic durante o momento da aplicação. Quando a taxa SELIC estiver abaixo de 8,5% ao ano (regra nova), temos uma regra para a poupança, e quando a mesma está acima de 8,5% ao ano, a regra é outra, na sequencia do texto vou explicar as duas regras.
Para saber qual é a SELIC do momento, e a regra que será utilizada no rendimento da Poupança, acesse este link: http://www.bcb.gov.br/?COPOMJUROS
A poupança funciona por aniversários, e na data da aplicação, você já sabe quanto vai ganhar se mantiver o dinheiro durante todo o mês aplicado. Acessando este link você vai ver a tabela com a rentabilidade de aniversário da poupança conforme o dia investido (Data) até o dia em que a poupança fizer o aniversário de 1 mês (Data Fim).
A tabela se divide em dois tipos, um para depósitos feitos até o inicio da nova regra e um para aplicações posteriores, clique sobre a imagem para ver as rentabilidades da poupança atualizadas.

Rendimento da Poupança para as duas Regras e por Aniversários
Quer aprender mais sobre investimentos? De uma pausa e inscreva-se em nossa palestra!
• Regra Velha da Poupança
• Regra Velha da Poupança
Para investidores que depositaram seu dinheiro antes de 03/05/2012, a rentabilidade da poupança é sempre de 0,5% a.m somada a taxa TR.
A TR (Taxa de Referência) é calculada por uma média da diferença entre as taxas negociadas no mercado de CDB’s descontadas de um multiplicador, que no fundo só o Banco Central sabe.
Mas na prática a TR passou bastante tempo igual a 0% quando a SELIC foi menor que 10% ao ano, e tem flutuado entre 0% e 0,15% quando a SELIC está acima de 10%.
De maneira geral o Governo usa a TR para não deixar a rentabilidade da Poupança muito baixa em épocas de altos juros. De acordo com uma norma do Conselho Monetário Nacional (CMN) de 2007, caso a TR fique negativa, ela será considerada igual a zero para o cálculo do rendimento das cadernetas de poupança.
Dessa forma, é garantido ao cidadão que a poupança renda sempre, no mínimo, 0,5% ao mês.
Resumindo:
O rendimento da Poupança na regra velha é: 0,5% a.a + TR, assim, no mínimo 6% ao ano.
• Regra Nova da Poupança
1 – Sempre que a SELIC estiver acima de 8,5%:
Vale o mesmo calculo da regra antiga da poupança, ou seja, 0,5% + TR.
2 – Sempre que a SELIC estiver abaixo ou igual a 8,5%:
Neste caso a regra é que a poupança vai render 70% da taxa SELIC
Por Exemplo: Se a taxa SELIC estiver em 8% o investidor vai ganhar 70% x 8% = 5,6%
Está gostando do artigo? De uma pequena pausa e curta nossa página no FaceBook
• Quando Investir na Poupança?
Rendimento da Poupança x CDBs e LCIs
Os poucos momentos onde o rendimento da poupança vale a pena em relação a outros investimentos, são naqueles onde você pode precisar do dinheiro de 1 a 3 meses depois de aplicado, ainda assim a decisão vai depender de duas respostas:
1 - Quanto o banco lhe oferece em um CDB ou LCI sem carência ou com carência de 30 ou 60 dias? (carência é o prazo pelo qual você não pode mexer no investimento);
2 - Quanto rendem em médias os Fundos Referenciados DI que você tem acesso?;
Vamos a um exemplo:
Imagine um CDB que renda 90% do CDI, se o CDI hoje é 12,6% ao ano. Receberemos uma rentabilidade de 90% x 12,6% = 11,34% ao ano. Se imaginarmos que vamos sacar antes de 6 meses, iremos pagar 22,5% sobre o lucro de imposto de renda, assim: 11,34% x ( 1-22,5%) = 8,79%.
Se a poupança rende hoje 7% ao ano, teremos uma rentabilidade maior que a poupança investindo em CDB. Lembrando ainda que a segurança de um CDB é a mesma segurança da Poupança que é dada pelo FGC, leia este artigo para saber mais sobre o FGC.
Montei uma planilha para que você possa comparar a Poupança com CDBs e LCIs. Além da Planilha, você pode ver mais abaixo o vídeo explicando o funcionamento da mesma.

Outra opção interessante para fugir dos baixos rendimentos da Poupança são os Fundos DI. Veja neste gráfico um comparativo entre um Fundo Referênciado DI e a Poupança. Clique no gráfico para vê-lo com dados atualizados.

•Vantagens de investir em poupança
Fácil Acesso;
Garantia do Governo até 250 mil ( outros investimentos mais rentáveis também tem como CDB e LCI);
Liquidez diária ( Você pode sacar quando quiser);
É isenta de IR sobre o Lucro;
•Desvantagens de investir em poupança
Baixa Rentabilidade;
Constantemente perde para inflação;
Só rende para prazos maiores que 30 dias;
Quer melhorar a rentabilidade de seus investimentos?
Entraremos em contato da forma indicada para começarmos o passo a passo para você investir com a mesma segurança da Poupança e com muito maior rentabilidade
Clique aqui: Deixe seu Recado ou Marque um contato
Entenda o nosso trabalho!
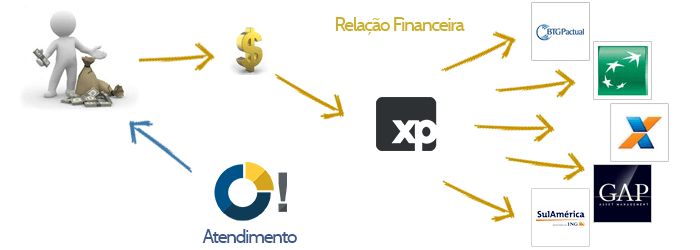
A fim de poder oferecer o que há de mais rentável em investimentos para os investidores que contam com a nossa assessoria, escolhemos trabalhar com uma Corretora de Valores.
As corretoras funcionam como intermediários entre os investidores e os Bancos e Financeiras, desta forma você pode escolher os melhores investimentos de cada Banco, sem precisar ser correntista de todos estes bancos.
Muitos brasileiros já se utilizam das corretoras para investir o seu dinheiro e inclusive isto já é indicado pelos consultores mais famosos da midia. Veja o video abaixo do Jornal da Globo:
É com uma destas empresas que fazemos nosso trabalho, a XP Investimentos
Com um simples cadastro na XP, você passa a ter acesso a todos os investimentos mostrados acima e muitos outros!
- Nosso trabalho não tem custo para o investidor, somos comissionados pelos Bancos;
- Só trabalhamos com investimentos de Renda Fixa garantidos pelo FGC (saiba mais sobre o FGC);
- Você pode acessar todas as informações de sua conta on-line pelo Portal da XP Investimentos, ou também pelo APP para seu celular;
- Atendimento facilitado, pelo método que você preferir ( Telefone, E-mail, Skype, Whatsapp e etc);
Conheça mais sobre o portal EuQueroInvestir.com Quem Somos
Veja como funciona nossa relação com você e com a XP Investimentos:
Gostou do artigo? Então deixe a sua impressão e ajude-nos a divulgar o portal.
Se você ficou com dúvidas, também pode deixá-las aqui abaixo, ou me enviar um e-mail para juliano.custodio@euqueroinvestir.com
Até o próximo artigo, atenciosamente.
Juliano Custodio
% ao ano
% ao mês